Durante décadas, la modernización de la administración tributaria en América Latina operó bajo un paradigma de intermediación delegada. Ante la incapacidad técnica de los Estados para auditar millones de transacciones en tiempo real, el fisco tercerizó la garantía de inalterabilidad en agentes privados: fabricantes de máquinas fiscales, casas de software e imprentas autorizadas.
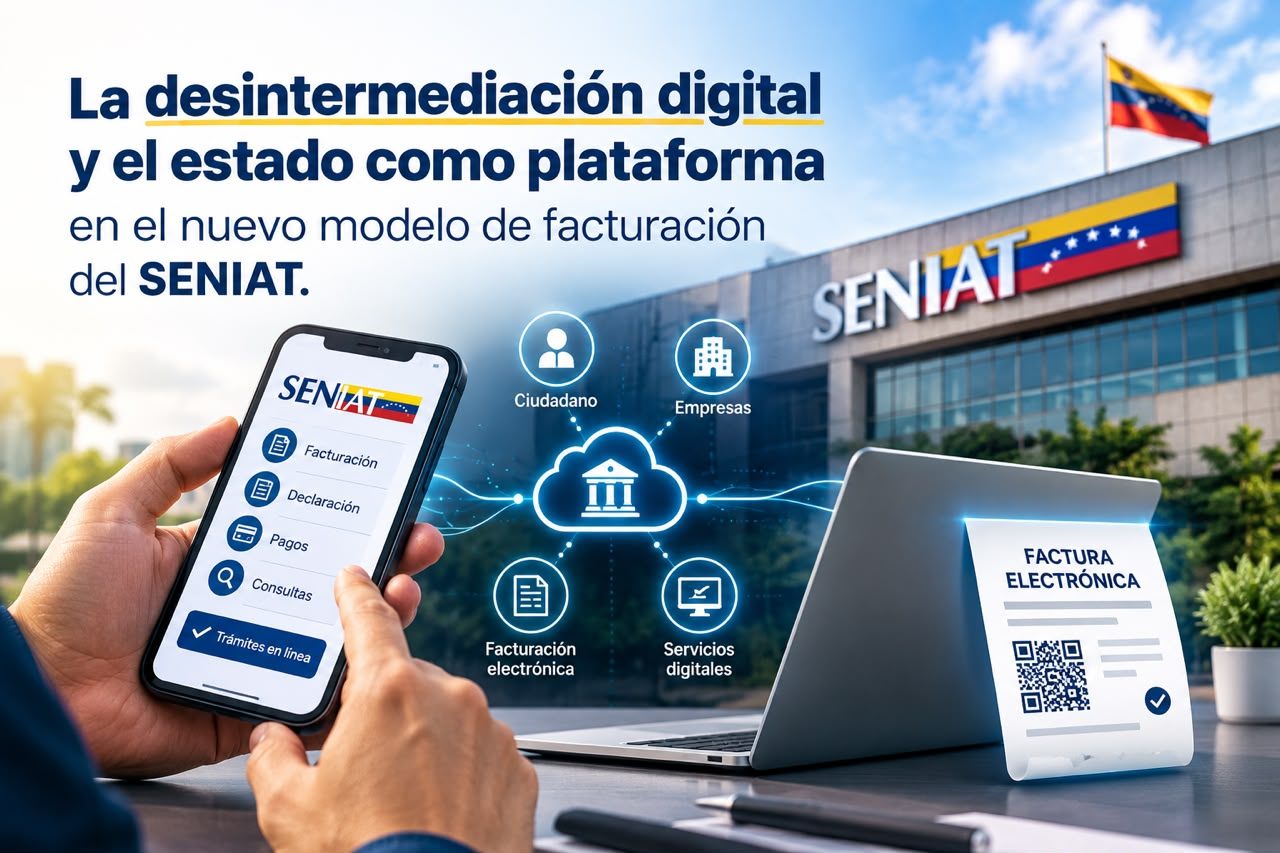
Sin embargo, el reciente giro de timón del SENIAT —al desplazar el eje desde la obligatoriedad de los dispositivos físicos hacia la validación directa mediante aplicaciones propias— marca un hito doctrinario. Estamos presenciando la aplicación pura del Principio de Desintermediación Administrativa bajo el enfoque de Gobierno como Plataforma (Government as a Platform - GaaP).
1. De la intermediación forzosa a la relación directa
Bajo el esquema tradicional de máquinas fiscales, la relación jurídico-tributaria entre el Estado y el contribuyente estaba condicionada por un tercero mercantil. Para que un comerciante pudiera cumplir con un deber formal (emitir factura), estaba legalmente obligado a celebrar un contrato privado oneroso: adquirir hardware específico, pagar anualidades o comprar lotes de números de control.
Al asumir el ente recaudador la emisión y sellado digital directamente, se restablece la inmediatez electrónica tributaria. La relación vuelve a ser estrictamente bilateral: Administración Activa ↔ Administración Pasiva, sin "peajes tecnológicos" interpuestos por concesionarios de cumplimiento.
2. El Estado como Plataforma
Este movimiento se alinea con el concepto adoptado por la OCDE y el CIAT: el Gobierno como Plataforma. El Estado comprende que debe proveer directamente la Infraestructura Pública Digital (DPI) básica, gratuita y estandarizada. Al entregar una aplicación móvil que valida el documento fiscal, se democratiza el acceso a la formalidad. El pequeño comerciante ya no necesita amortizar un equipo rígido; su propio teléfono se convierte en el punto de emisión legítimo.
3. El salto técnico: Modelo Clearance (Timbrado Fiscal Directo)
Esta transición representa el paso de la seguridad basada en el dispositivo a la validación criptográfica en la nube (como en Chile, Brasil o México):
- Custodia de la fe fiscal: Pasa de la memoria física al servidor central en tiempo real.
- Mecanismo de validación: Del dispositivo precintado al Timbrado Fiscal Directo (asignación instantánea de sello digital).
- Barrera de entrada: Se reduce de una alta inversión en hardware a una mínima (uso de dispositivos comunes).
4. Sustento legal: Reducción de la presión fiscal indirecta
Para quienes estudiamos la hacienda pública, esto no es solo conveniencia tecnológica, sino el cumplimiento de mandatos legales:
- Reducción de la Presión Fiscal Indirecta (Tax Compliance Cost): Cuando el costo de mantener una máquina fiscal supera la capacidad contributiva, el deber formal se vuelve confiscatorio. La desintermediación abate este costo a cero.
- Principio de Economía y Celeridad Administrativa: Consagrado en el artículo 141 de la Constitución y el artículo 30 de la LOPA.
- Neutralidad Tecnológica: Previsto en la Ley de Infogobierno, mandatando al Poder Público a suprimir cargas físicas.
El reto hacia una Venezuela 4.0
Sustituir la máquina física por el sello digital derriba las barreras que mantienen a miles de emprendimientos en la informalidad. Sin embargo, el Estado asume una nueva responsabilidad: debe garantizar disponibilidad, ciberseguridad y escalabilidad en la nube para los comercios que ya cuentan con sistemas propios (ERP).
El camino apunta en una sola dirección: menos alcabalas analógicas, cero peajes tecnológicos innecesarios y una administración tributaria que utilice la tecnología como un puente directo hacia la eficiencia.